Jaa
Pohjoismaita pidetään usein yhtenäisenä vuokra-asuntomarkkina-alueena, mutta maiden markkinarakenteet ja toimintamallit eroavat merkittävästi toisistaan. Kaikkia maita kuitenkin yhdistää kaupungistuminen, kasvukeskuksiin keskittyvä asuntokysyntä sekä vuokra-asumisen keskeinen rooli. Historiallisten, rakenteellisten ja sääntelyyn liittyvien erojen vuoksi vuokramarkkinoiden kehitys, haasteet ja sijoitusympäristö vaihtelevat huomattavasti Ruotsin, Tanskan ja Suomen välillä.
Ruotsi: Kysynnän myötätuuli kasvattaa asuntojonoja
Ruotsin vuokramarkkinoita leimaa laaja vuokrasääntely. Vuokrat määräytyvät pääosin bruksvärdessystem-järjestelmän mukaan, jossa vuokrataso perustuu asunnon käyttöarvoon. Järjestelmä on tukenut kohtuullista vuokratasoa ja vakaata vuokrakehitystä, mutta samalla sen on katsottu heikentäneen kannustimia uusien vuokra-asuntojen rakentamiseen erityisesti kasvukeskuksissa. Tämä on lisännyt kysynnän ja tarjonnan epätasapainoa alueilla, joille väestönkasvu kohdistuu.
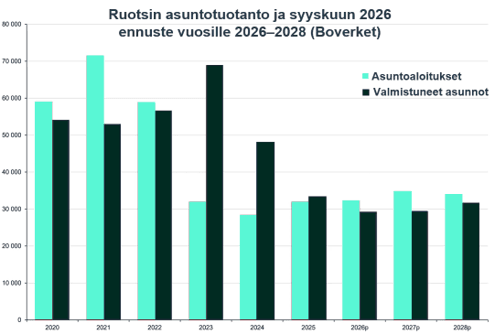
Boverketin (Ruotsin asuntovirasto) syksyn 2026 ennusteen mukaan Ruotsissa aloitetaan tänä vuonna hieman yli 32 000 asuntoa, ja rakentamisen odotetaan elpyvän vain maltillisesti lähivuosina. Määrä jää selvästi alle Boverketin arvioiman noin 52 300 asunnon vuotuisen tarpeen. Väestönkasvun jatkuessa erityisesti suurimmilla kaupunkiseuduilla rakennustuotannon vaimea taso ylläpitää asuntopulaa, minkä vuoksi Ruotsi yhdistetään edelleen vahvasti rakenteellisesti kireisiin asuntomarkkinoihin.
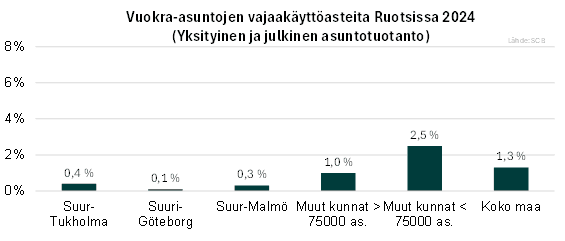
Vuokrasääntelyn ansiosta vuokraoikeusasuntojen (hyresrätt) vuokrat ovat vuokralaiselle houkuttelevia, mutta samalla asuntojen saatavuus kasvukeskuksissa heikko. Asuntopula on pahin Tukholman, Göteborgin ja Malmön seuduilla, joissa vuokra-asuntojen vajaakäyttöaste oli 2024 vain noin 0,3 %. Myös valtakunnallinen vajaakäyttöaste on alhainen, vain 1,3 %, mikä on liian alhainen taso toimivien asuntomarkkinoiden näkökulmasta. Ruotsin tilastokeskus (SCB) kerää vajaakäyttötilaston vuodesta 2024 lähtien kolmen vuoden välein, minkä vuoksi 2024 tiedot ovat tuoreimmat. Ajantasaista tietoa markkinatilanteesta tarjoavat muun muassa suurten vuokranantajien osavuosikatsaukset, joiden perusteella käyttöasteet ovat säilyneet korkeina kasvukeskuksissa, vaikka alueelliset erot ovatkin kasvaneet.
Asuntotarjonnan niukkuus on edelleen yksi Ruotsin metropolialueiden keskeisistä haasteista. Vuokra-asuntojen pula rajoittaa työ- ja opiskeluperäistä muuttoliikettä sekä voi muodostua alueellisen talouskasvun pullonkaulaksi. Ruotsin asuntomarkkinoiden haasteet ovatkin yhä selvemmin alueellisia. Tämä selviää myös Ruotsin Tilastokeskuksen tilastoista.
Noin 70 % tyhjillään olevista vuokra-asunnoista sijaitsee kunnissa, joissa on alle 75 000 asukasta, mikä korostaa Ruotsin suurkaupunkien ja muiden alueellisten asuntomarkkinoiden välistä eroa. 2010-luvun puolivälin pakolaisvirran aikana monet pienemmät kunnat pystyivät täyttämään aiemmin tyhjillään olleita asuntoja ja joissakin tapauksissa jopa kasvattamaan asuntokantaansa. Myöhemmin muuttoliikkeen painopiste siirtyi suurempiin kaupunkeihin ja työmarkkina-alueille, minkä seurauksena useat näistä kunnista palasivat tilanteeseen, jossa väestönkasvu oli heikkoa ja asuntojen vajaakäyttö lisääntyi.
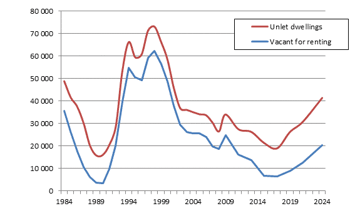
Myös Ruotsin keskuspankki on varoittanut, että väestönkasvun hidastuminen voi lisätä asuntojen ylitarjontaa entisestään pienemmissä kunnissa. Koska kaupungistumisen odotetaan jatkuvan, Ruotsin tärkeimpien kasvukeskusten ja joidenkin alueellisten asuntomarkkinoiden välinen ero saattaa kasvaa edelleen tulevina vuosina. Vaikka asuntopula onkin edelleen Ruotsin suurimpien kasvukeskusten keskeinen piirre, tarjontatilanne vaihtelee huomattavasti eri puolilla maata. Tästä kasvavasta alueellisesta eriytymisestä huolimatta vuokrakehitys on pysynyt melko tasaisena eri puolilla maata.
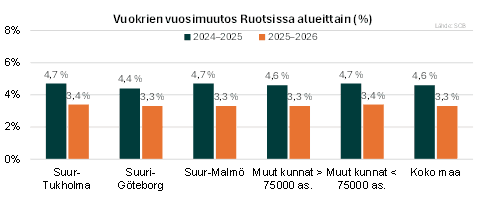
Ruotsissa vuokrat määräytyvät pääosin kollektiivisissa neuvotteluissa vuokranantajien ja vuokralaisyhdistysten välillä, minkä vuoksi vuokrien kehitys on pysynyt verrattain tasaisena ja alueelliset erot maltillisina. Ruotsissa vuokrat nousivat vuosien 2025 ja 2026 välillä keskimäärin 3,3 %, kun vuotta aiemmin nousu oli 4,6 %. Vuokrien kehitys oli hyvin yhdenmukaista koko maassa. Pitkällä aikavälillä Ruotsin vuokrakehitys on ollut poikkeuksellisen vakaata, sillä nimellisvuokrat ovat nousseet yhtäjaksoisesti ilman laskuvuosia koko tarkastelujaksolla 1969–2026.
Suomi: Sadepilvet pysyttelevät, mutta taivas on selkenemässä
Suomen vuokramarkkinat vapautettiin 1990-luvun laman jälkeen, minkä seurauksena vuokrat määräytyvät nykyisin pääosin markkinaehtoisesti. Toisin kuin Ruotsissa, vuokrakehitys heijastaa Suomessa suoremmin taloussuhdanteita sekä kysynnän ja tarjonnan muutoksia. Markkinaehtoista vuokrasektoria täydentää VARKEn (entinen ARA) hallinnoima valtion tukema vuokra-asuntosektori, jossa vuokrat määräytyvät omakustannusperiaatteella. Näiden asuntojen vuokrataso on tyypillisesti vapaarahoitteista asuntokantaa alhaisempi, ja asukasvalintaan kohdistuu tuloihin ja varallisuuteen liittyviä rajoituksia.
Siinä missä vuokra-asuntoa saatetaan Ruotsin suurissa kaupungeissa joutua jonottamaan vuosia, Suomessa vuokralainen voi löytää sopivan asunnon jopa tunneissa. Vuosina 2018–2023 asuntotuotanto nousi ennätyksellisen korkealle tasolle rakentamiselle suotuisan markkinaympäristön vauhdittamana. Rakentamisaallon seurauksena tarjonnan kasvu on heijastunut vuokramarkkinassa käyttöasteiden heikkenemisenä ja vapaarahoitteisten vuokrien pehmeänä kehityksenä. Runsas asuntotarjonta on heijastunut myös omistusasuntomarkkinoille, joissa vuoden 2022 hintahuipusta alkanut korjausliike on johtanut pisimpään yhtäjaksoiseen hintojen laskujaksoon saatavilla olevassa tilastohistoriassa.
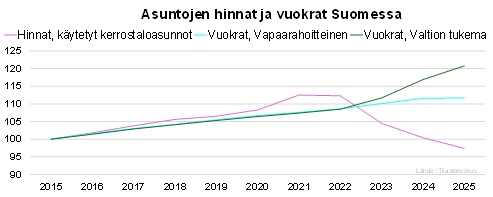
Vaikka asuntotuotanto on romahtanut muutamassa vuodessa historiallisen alhaiselle tasolle, markkina sulattelee edelleen nollakorkovuosien rakennusbuumin perintöä. Markkinan tasapainottumista ovat hidastaneet heikko talouskehitys sekä vuosina 2024–2025 toteutetut asumistukileikkaukset. Asumistukien rooli Suomen vuokramarkkinoilla on huomattava. Esimerkiksi Ruotsiin verrattuna Suomessa maksetaan asumistukia enemmän sekä absoluuttisesti että suhteessa bruttokansantuotteeseen.
Markkinavuokrien hidas kehitys ja valtion tukemien asuntojen vuokrankorotukset ovat kaventaneet markkinaehtoisten ja tuettujen vuokrien välistä eroa useana peräkkäisenä vuotena. Tämä on vahvistanut vapaarahoitteisen vuokra-asuntokannan kilpailuasemaa. Samalla vuokramarkkinoiden asteittaisesta tasapainottumisesta on nähtävissä merkkejä. Ammattimaisten vuokranantajien käyttöasteet painuivat pääkaupunkiseudulla pahimmillaan alle 90 prosentin, mutta ovat sittemmin nousseet noin 95,3 prosenttiin 26Q3:n loppuun mennessä KTI:n mukaan. PK-seudun ulkopuolisissa kuudessa suurimmassa kaupungissa käyttöasteet olivat 26Q3:n lopussa keskimäärin 96,4 %. Nousseet käyttöasteet ovatkin vahvistaneet luottamusta Suomen vuokra-asuntomarkkinoiden näkymiä kohtaan.
Pääkaupunkiseudun käyttöasteiden kehitysennusteet ovat suotuisat, kuten käsittelimme 26Q2 katsauksessamme. Käyttöasteet ovat olleet noususuunnassa, ja kehityksen odotetaan jatkuvan, vaikka kausivaihtelu aiheuttaakin lyhyen aikavälin heilahteluja. Asuntotuotanto on jäänyt selvästi pitkän aikavälin noin 30 000–35 000 asunnon vuotuista tarvetta alhaisemmaksi, ja uusimpien ennusteiden mukaan tilanne jatkuu asuntorakentamisen kannalta haastavana lähivuosina. Vuodesta 2027 on tulossa jo viides perättäinen vuosi, jolloin asuntoaloituksia on alle 20 000. Samanaikaisesti väestönkasvu pysyy vahvana pääkaupunkiseudulla sekä Tampereen ja Turun kaupunkiseuduilla.
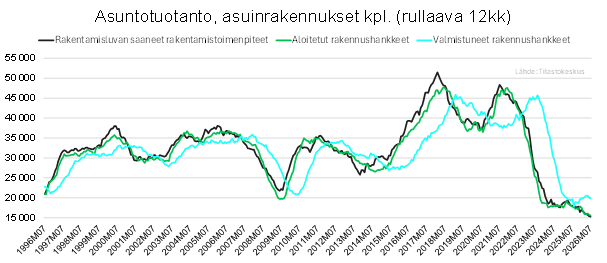
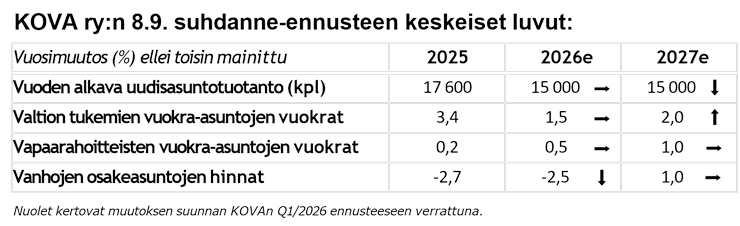
Suomen vuokramarkkinoiden vahvuuksia ovat kaupungistumisen tukema pitkän aikavälin kysyntä, markkinaehtoinen vuokranmuodostus sekä vakaa ja ennustettava toimintaympäristö. Markkinoiden keskeinen haaste ei ole Ruotsin tapaan rakenteellinen asuntopula, vaan nollakorkovuosina erityisesti kasvukeskuksiin syntynyt runsas tarjonta. Markkinan asteittainen tasapainottuminen ja käyttöasteiden paraneminen ovat kuitenkin vahvistaneet sijoittajien luottamusta asuntosektoriin. Tämä on näkynyt investointimarkkinan vilkastumisena sekä kansainvälisten sijoittajien kasvaneena kiinnostuksena Suomen asuntomarkkinoita kohtaan.
Tanska: Myötätuulta nyt, kirkas taivas edessä
Tanskan asuntopolitiikan tavoitteena on ollut Suomen ja Ruotsin tavoin varmistaa monipuolinen asuntotarjonta eri väestöryhmille. Vaikka yleishyödyllisellä vuokra-asuntosektorilla on edelleen merkittävä rooli, asuntopolitiikan painopiste on viime vuosikymmeninä siirtynyt markkinaehtoisempaan suuntaan. Vuokramarkkinoiden sääntely on monitasoista, ja vuokrat määräytyvät asunnon iästä sekä ominaisuuksista riippuen joko sääntelyn piirissä tai markkinaehtoisesti. Erityisesti vuoden 1991 jälkeen valmistuneet asunnot ovat pääosin markkinaehtoisia, mikä on nostanut uudiskohteiden vuokratasot selvästi muuta vuokra-asuntokantaa korkeammiksi.
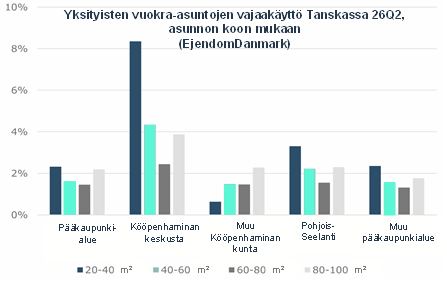
Sijoittajan näkökulmasta Tanskan vuokramarkkinoiden vahvuus näkyy ennen kaikkea matalana vajaakäyttönä. Yksityisten vuokra-asuntojen vajaakäyttöaste oli vuoden 2026 Q1:llä ennätyksellisen alhainen (1,9 %). Vaikka vajaakäyttö nousi 26Q3:lla 0,2 prosenttiyksikköä 2,1 prosenttiin, markkinatilanne pysyy edelleen kireänä. Yksityisten vuokra-asuntojen vajaakäyttö on historiallisesti tarkasteltuna hyvin matala.
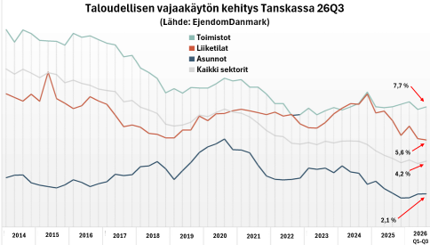
Vajaakäytön hienoinen nousu heijastaa ennen kaikkea Kööpenhaminan keskustan kehitystä. Pääkaupunkiseudun vajaakäyttöaste oli 26Q3:lla edelleen matala, 2,2 %, mutta alueiden välillä erot ovat kasvaneet. Poikkeuksena erottuu Kööpenhaminan keskusta, jossa asuntojen vajaakäyttöaste on noussut 4,6 prosenttiin 26Q3:lla. Viimeisen vuoden aikana vajaakäytön kasvu on painottunut keskustan pieniin asuntoihin (20–40 m²), joissa vajaakäyttö on ollut jopa yli 8 %.
Vaikka Kööpenhaminan keskustan käyttöasteet ovat pehmentyneet viime aikoina, Tanskan vuokramarkkinan kokonaiskuva säilyy vahvana. Tarjonnan niukkuuden ennakoidaan jatkuvan myös tulevina vuosina. Yksi keskeinen syy tähän on viime vuosien voimakas uudisrakentamisen hidastuminen. Korkojen nousu, rakennuskustannusten kasvu ja hankkeiden heikentynyt kannattavuus ovat vähentäneet uusien hankkeiden käynnistämistä merkittävästi. Rakennuslupien määrä on painunut historiallisen alhaiselle tasolle, minkä vuoksi asuntotarjonnan niukkuuden odotetaan jatkuvan myös lähivuosina.
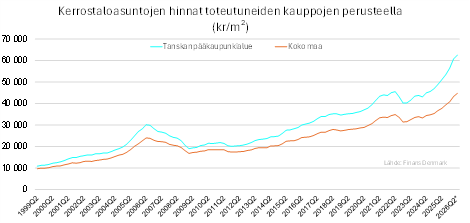
Omistusasuntojen voimakas hintojen nousu tukee vuokra-asuntojen kysyntää. Erityisesti Kööpenhaminassa asuntojen hinnat ovat nousseet selvästi tulokehitystä nopeammin, mikä on heikentänyt omistusasumisen saavutettavuutta ja lisännyt vuokramarkkinoiden vetovoimaa. Tanskan pääkaupunkiseudulla asuntojen hinnat ovat kehittyneet muuta maata vahvemmin, mikä on kasvattanut eroa koko maan keskimääräiseen hintatasoon ja heijastaa Tanskan pääkaupunkiseudun suotuisia markkinaolosuhteita.
Tanskassa kaupungistuminen jatkuu, väestönkasvu keskittyy suuriin kaupunkeihin ja kotitalouksien keskikoko pienenee. Tanskan pk-seudun vuokramarkkinaa tukee myös kansainvälinen muuttoliike, sillä monet ulkomaiset työntekijät päätyvät vuokra-asuntoihin omistusasumisen korkeiden kustannusten ja käytännön esteiden vuoksi.
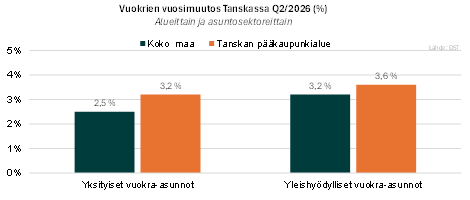
Kysynnän vahvuus yhdistettynä niukkaan tarjontaan on pitänyt käyttöasteet korkeina ja markkinatasapainon vuokranantajien kannalta suotuisana. Tämä on heijastunut myös vuokrakehitykseen: vuokrat ovat nousseet viime vuosina tasaisesti noin 2–3 prosentin vuosivauhtia, ja pääkaupunkiseudulla yksityisten vuokra-asuntojen vuokrat nousivat vuoden 26Q2:lla 3,2 % vuodentakaisesta. Korkeiden käyttöasteiden ja niukan tarjonnan tukemana vuokrien nousunäkymät säilyvät myös jatkossa Tanskassa myönteisinä.
Lisätiedot